Menelusuri Jejak Puluhan Miliar Suntikan Ventura ke Gurita Bisnis Kaesang: Investasi Wajar atau Patronase Politik?
Investigasi aliran dana venture capital Rp99,3 miliar ke jaringan bisnis Gibran-Kaesang. Mengapa hukum Indonesia gagal mengawasi transaksi keluarga PEP?
Lima juta dolar Amerika Serikat — setara Rp71 miliar pada kurs 2019.
Angka itu disuntikkan oleh Alpha JWC Ventures, salah satu firma modal ventura paling selektif di Asia Tenggara, ke sebuah merek minuman es doger tradisional bernama Goola. Saat pendanaan itu mengalir pada 17 Agustus 2019, Goola baru memiliki lima gerai di pusat perbelanjaan Jakarta, baru beroperasi sekitar satu tahun sejak membuka kios pertamanya pada 17 Agustus 2018 (Suara.com, 17/8/2019). Di industri food and beverage Indonesia — tempat Kopi Kenangan membutuhkan sekitar 80 gerai dan dua tahun operasional sebelum meraih pendanaan Seri A bernilai serupa, tempat Fore Coffee memerlukan sekitar 100 gerai — valuasi seperti ini bukan sekadar agresif.
Ia anomali.
Tapi Goola punya satu hal yang tidak dimiliki startup F&B mana pun di republik ini. Pendirinya — Gibran Rakabuming Raka, bersama Kevin Susanto dan Benz Budiman — adalah putra sulung Presiden Republik Indonesia. Dan adiknya, Kaesang Pangarep, mengendalikan entitas korporasi lain yang tak kalah besar: PT Harapan Bangsa Kita, dikenal publik sebagai GK Hebat, yang pada November 2021 menggelontorkan Rp92,24 miliar untuk mengakuisisi 8 persen saham perusahaan pengolah udang beku PT Panca Mitra Multiperdana Tbk (Tempo, 9/11/2021).
Total putaran pendanaan yang mengalir ke jaringan bisnis kedua anak presiden ini, menurut laporan yang disampaikan dosen Universitas Negeri Jakarta Ubedilah Badrun ke Komisi Pemberantasan Korupsi pada 10 Januari 2022, mencapai sekitar Rp99,3 miliar dalam tiga kali suntikan — pada 17 Agustus 2019, 23 November 2020, dan 6 Juni 2022 (Tempo, 21/8/2022). Belum termasuk pembelian saham PMMP senilai Rp92 miliar.
KPK menerima laporan itu. Memverifikasinya. Lalu mengarsipkannya.
Bukan karena fakta tidak cukup. Bukan karena laporan tidak serius. Melainkan karena arsitektur hukum Indonesia memang tidak dirancang untuk menjangkau transaksi semacam ini. Standar global yang dianut oleh 190 negara — Financial Action Task Force (FATF) Rekomendasi 12 dan Konvensi PBB Melawan Korupsi (UNCAC) Pasal 18 — telah lama menginstruksikan bahwa keluarga dekat kepala negara adalah entitas berisiko tinggi yang setiap aliran modalnya harus mendapat pengawasan ketat. Indonesia meratifikasi UNCAC pada 2006. Dua dekade berlalu. Delik kunci konvensi itu — trading in influence, perdagangan pengaruh — tidak pernah diadopsi ke dalam hukum domestik.
Celah ini bukan kealpaan. Ia adalah desain.
Gurita Korporasi: Siapa Memiliki Apa, dan Uang Mengalir ke Mana?
Anatomi Grup GK Hebat dan Jaringan Bisnis Anak Presiden
Untuk memahami skala jaringan bisnis keluarga Jokowi, kita perlu membedakan dua simpul utama.
Simpul pertama: Goola dan Mangkokku — bisnis yang melibatkan Gibran. Goola didirikan oleh Gibran Rakabuming bersama Kevin Susanto dan Benz Budiman, sementara Mangkokku didirikan bersama Arnold Poernomo dan Randy Kartadinata, dengan keterlibatan Kaesang dan Gibran. Alpha JWC Ventures menjadi investor di kedua entitas ini — US$5 juta ke Goola pada 2019, dan US$2 juta ke Mangkokku pada akhir 2020. Mangkokku kini memiliki 43 outlet di 7 kota di Indonesia (Tempo, 21/8/2022).
Simpul kedua: GK Hebat — kerajaan bisnis Kaesang. PT Harapan Bangsa Kita berfungsi sebagai holding company dan akselerator UMKM yang didirikan Kaesang pada 2019, di mana ia menjabat sebagai CEO dan Co-Founder. Perusahaan ini didirikan bersama mitranya, Anthony Pradiptya — putra Gandi Sulistiyanto, mantan Managing Director Sinar Mas Group yang kemudian ditunjuk sebagai Duta Besar RI untuk Korea Selatan (detikFinance, 9/11/2021).
Nama terakhir itu akan muncul lagi.
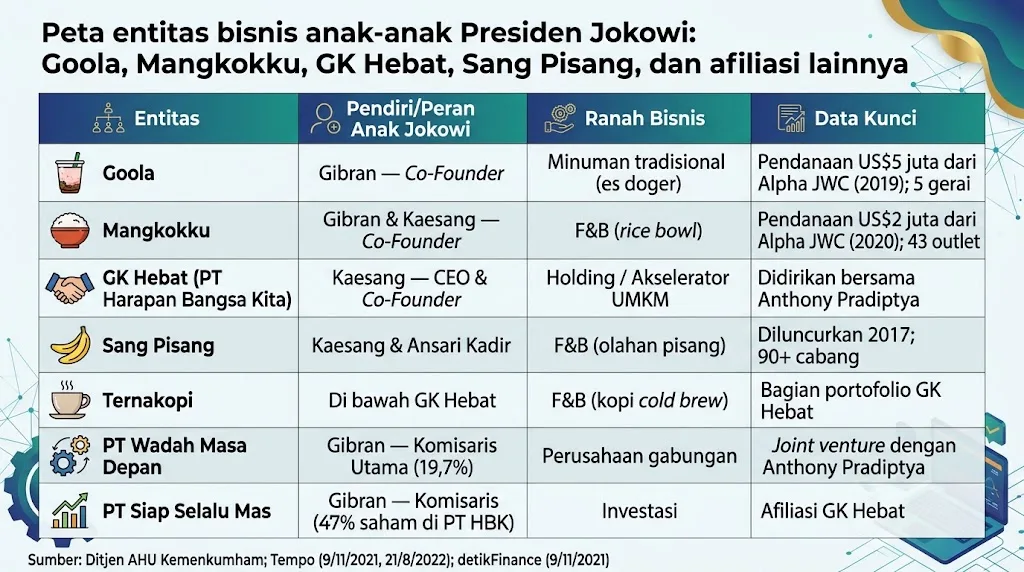 Infografis pemetaan entitas bisnis dan keterlibatan keluarga Presiden Joko Widodo di berbagai sektor usaha.
Peta Entitas Bisnis Anak-Anak Presiden Jokowi
| Entitas | Pendiri/Peran Anak Jokowi | Ranah Bisnis | Data Kunci |
|---|---|---|---|
| Goola (PT Goola Bebek Transformatif) | Gibran — Co-Founder | Minuman tradisional (es doger) | Pendanaan US$5 juta dari Alpha JWC (2019); 5 gerai saat pendanaan |
| Mangkokku | Gibran & Kaesang — Co-Founder | F&B (rice bowl) | Pendanaan US$2 juta dari Alpha JWC (2020); 43 outlet di 7 kota |
| GK Hebat (PT Harapan Bangsa Kita) | Kaesang — CEO & Co-Founder | Holding / Akselerator UMKM | Didirikan bersama Anthony Pradiptya (putra petinggi Sinar Mas) |
| Sang Pisang | Kaesang & Ansari Kadir | F&B (olahan pisang) | Diluncurkan 2017; 90+ cabang di Indonesia, 1 di Malaysia |
| Ternakopi | Di bawah GK Hebat | F&B (kopi cold brew) | Bagian portofolio GK Hebat |
| PT Wadah Masa Depan | Gibran — Komisaris Utama (19,7%) | Perusahaan gabungan | Joint venture dengan Anthony Pradiptya |
| PT Siap Selalu Mas | Gibran — Komisaris (47% saham di PT HBK) | Investasi | Afiliasi GK Hebat |
Sumber: Ditjen AHU Kemenkumham; Tempo (9/11/2021, 21/8/2022); detikFinance (9/11/2021).
Selain itu, GK Hebat bermitra dengan korporasi-korporasi besar: Astra, Sinar Mas, Alfamart, dan Wings (Tempo, 9/11/2021). Enam belas mitra UMKM juga bernaung di bawah payungnya — dari Brodo hingga Teh Kotjok.
Struktur ini, secara formal, tidak ilegal. Ribuan pengusaha Indonesia memiliki holding company dengan anak usaha beragam. Pertanyaannya bukan pada struktur — melainkan pada siapa yang menyuntikkan modalnya, berapa yang disuntikkan, dan apakah angkanya masuk akal.
Suntikan Ventura: Rp71 Miliar untuk Merek Berusia Satu Tahun
Di sinilah anomali mulai tampak.
Untuk menguji apakah valuasi Goola rasional secara bisnis, kita bandingkan dengan pemain F&B sejenis yang meraih pendanaan pada periode yang sama.
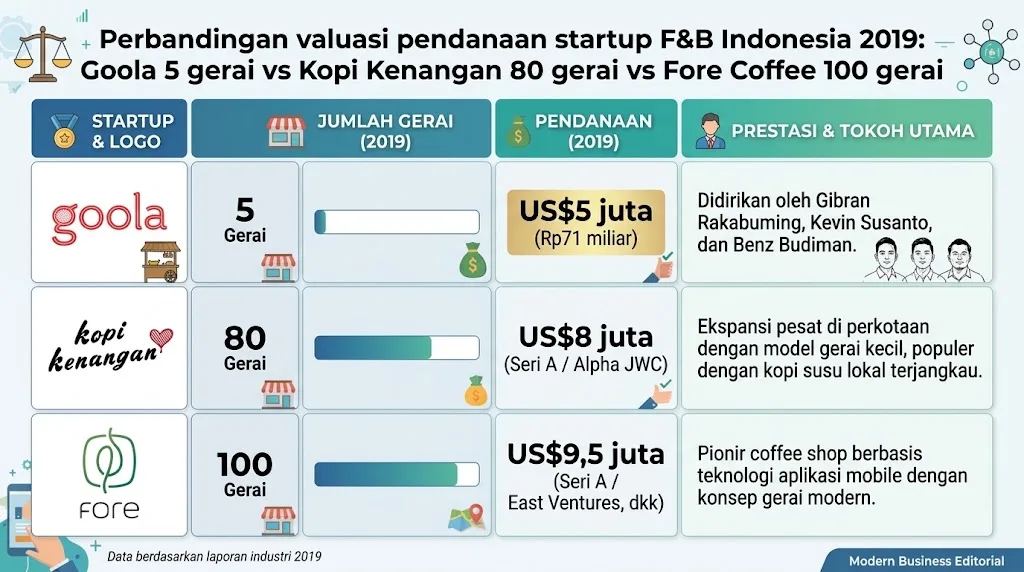 Perbandingan anomali valuasi pendanaan awal startup F&B Indonesia tahun 2019: Goola mengantongi US$5 juta hanya dengan 5 gerai.
Perbandingan Valuasi Pendanaan Awal — Startup F&B Indonesia (2019)
| Startup | Nilai Pendanaan | Outlet Saat Pendanaan | Usia Bisnis | Investor Utama |
|---|---|---|---|---|
| Goola | ~US$5 juta | 5 gerai | ~1 tahun | Alpha JWC Ventures |
| Kopi Kenangan | US$8 juta (Seri A) | ~80 outlet | ~2 tahun | Sequoia, Alpha JWC |
| Fore Coffee | US$9,5 juta | ~100 outlet | ~1,5 tahun | East Ventures, SMDV |
| Haus! | ~US$3 juta (estimasi) | ~100+ outlet | ~2 tahun | Northstar Group |
Sumber: Suara.com (17/8/2019), DealStreetAsia, Tech in Asia.
Tabel ini bicara sendiri.
Kopi Kenangan — yang kelak menjadi unicorn F&B pertama di Asia Tenggara — membutuhkan 80 gerai dan dua tahun pembuktian sebelum mendapat US$8 juta. Fore Coffee membutuhkan 100 gerai dan satu setengah tahun. Goola mendapatkan US$5 juta dengan lima gerai dan usia satu tahun — dari firma ventura yang sama yang juga berinvestasi di Kopi Kenangan.
Alpha JWC, melalui tim kuasa hukum Juniver Girsang dan Partners, membantah ada motif politik. Investasi itu, menurut mereka, berawal dari perkenalan dengan Benz Budiman, salah satu pendiri Goola yang saat itu sedang menghimpun dana. “Murni pertimbangan bisnis,” demikian klaim Alpha JWC (Tempo, 21/8/2022). Alpha JWC adalah pemegang saham minoritas, dengan pemilik saham terbesar tetap pada para pendiri: Kevin Susanto, Gibran, dan Benz Budiman.
Klaim itu mungkin benar secara formal. Tapi pertanyaan bisnis yang legitimate tetap menggantung: apakah ada startup F&B lain dengan lima gerai, usia satu tahun, dan tanpa koneksi politik yang mendapatkan valuasi setara? Data industri menyarankan jawabannya: tidak ada.
Koneksi Sinar Mas: Pola yang Lebih Besar dari Satu Transaksi
Ubedilah Badrun tidak berhenti di pertanyaan valuasi. Dalam laporannya ke KPK, ia memetakan sebuah pola yang menghubungkan aliran dana ventura dengan korporasi yang bisnisnya tergantung pada kebijakan pemerintah.
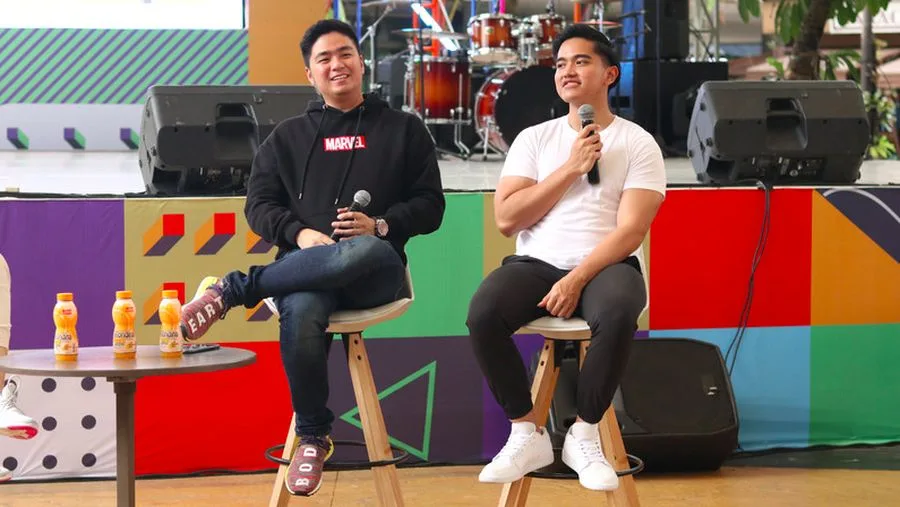 Anthony Pradiptya (kiri) bersama Kaesang Pangarep (kanan). Anthony adalah putra mantan Managing Director Sinar Mas Group, Gandi Sulistiyanto, sekaligus mitra pendiri GK Hebat.
Kronologinya, sebagaimana dituturkan Ubedilah kepada Tempo (21/8/2022), berjalan begini:
Pada 2015, PT Bumi Mekar Hijau — anak perusahaan Sinar Mas Group — ditetapkan sebagai tersangka pembakaran hutan. Kementerian Lingkungan Hidup dan Kehutanan (KLHK) menuntut ganti rugi Rp7,9 triliun. Namun Mahkamah Agung memangkas kewajiban bayar menjadi hanya Rp78 miliar — sekitar 1 persen dari tuntutan awal.
Pemangkasan itu terjadi pada Februari 2019. Dan setelahnya, menurut Ubedilah, anak-anak Presiden membentuk perusahaan gabungan — PT Wadah Masa Depan — dengan Anthony Pradiptya, putra Gandi Sulistiyanto, yang merupakan petinggi Sinar Mas Group. “Alpha JWC Ventures yang memiliki relasi antara Sinar Mas Group juga langsung mengucurkan dana 99,3 miliar setelah perusahaan kerjasama itu terbentuk,” kata Ubedilah (Tempo, 21/8/2022).
Kemudian, Gandi Sulistiyanto sendiri — mantan Managing Director Sinar Mas — ditunjuk sebagai Duta Besar RI untuk Korea Selatan. “Ia bukan diplomat karir,” tegas Ubedilah.
Penting untuk menekankan: laporan ini tidak membuktikan suap langsung. Tidak ada amplop, tidak ada rekaman, tidak ada transfer dari rekening korporat ke rekening pribadi presiden. Apa yang ditunjukkannya adalah sebuah pola: modal ventura mengalir ke bisnis keluarga penguasa dari ekosistem korporasi yang bisnisnya tergantung pada regulasi pemerintah, bersamaan dengan pengangkatan petinggi korporasi tersebut ke posisi diplomatik.
Apakah itu korupsi menurut Kitab Undang-Undang Hukum Pidana? Bukan. Apakah itu patronase menurut ilmu politik? Persis.
Karpet Merah Legal: Mengapa Hukum Indonesia Tidak Berdaya
“Sumir” — Satu Kata yang Membunuh Investigasi
Pada 19 Agustus 2022, tujuh bulan setelah laporan Ubedilah diterima, Wakil Ketua KPK Nurul Ghufron mengadakan konferensi pers di Gedung Merah Putih KPK. Pernyataannya singkat dan menentukan.
“Sejauh ini indikasi tindak pidana korupsi yang dilaporkan masih sumir, tidak jelas,” kata Ghufron (Kompas.com, 19/8/2022).
Ghufron menjelaskan bahwa KPK telah bertemu Ubedilah pada 26 Januari 2022 — enam belas hari setelah laporan masuk. Dalam pertemuan selama dua jam itu, tim KPK meminta Ubedilah menjelaskan uraian fakta dugaan korupsi. Menurut Ghufron, pelapor “belum mempunyai informasi uraian fakta dugaan tindak pidana korupsi dan/atau data dukung terkait dengan penyalahgunaan wewenang dari penyelenggara negara.”
Lalu Ghufron menyampaikan argumen yang menjadi dinding pertama penghambat investigasi:
“Jadi, mohon maaf, yang dilaporkan atas perbuatan yang itu dilakukan pada saat itu oleh orang-orang yang bukan penyelenggara negara.” — Nurul Ghufron, Wakil Ketua KPK (19/8/2022)
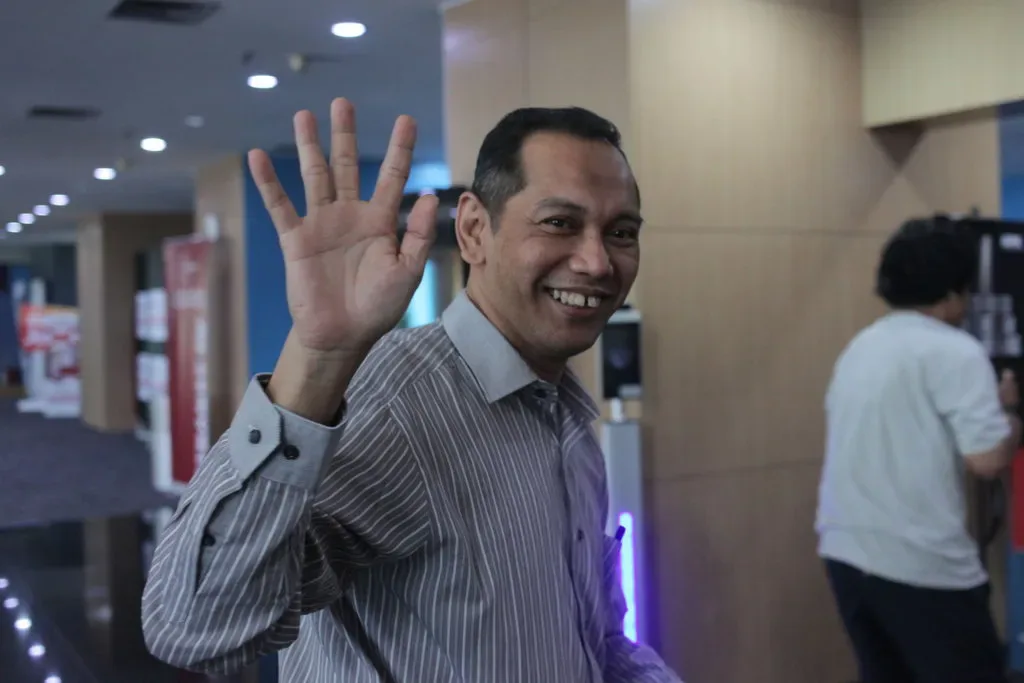 Wakil Ketua KPK Nurul Ghufron menyatakan laporan dugaan korupsi relasi bisnis Gibran dan Kaesang “sumir” karena terlapor saat perbuatan terjadi dinilai bukan penyelenggara negara (19 Agustus 2022).
Laporan diarsipkan. Kasus ditutup.
Status Hukum: Bukan Penyelenggara Negara — tapi Benarkah?
Argumen Ghufron secara formal benar — tapi tidak sepenuhnya jujur.
Gibran dan Kaesang, sebagai warga sipil yang menjalankan bisnis swasta, memang bukan subjek hukum yang bisa dijerat Pasal 12B UU Nomor 20 Tahun 2001 tentang gratifikasi. Pasal itu hanya menjangkau penyelenggara negara dan pegawai negeri.
Tapi Ubedilah menanggapi argumen KPK ini dengan data yang memalukan bagi lembaga antirasuah tersebut. Dalam keterangan tertulisnya kepada Tempo (21/8/2022), Ubedilah menunjukkan bahwa saat Gibran dilantik sebagai Wali Kota Solo pada 26 Februari 2021, ia masih tercatat sebagai Komisaris di PT Siap Selalu Mas — yang memegang 47 persen saham PT Harapan Bangsa Kita (GK Hebat) — dan sebagai Komisaris Utama PT Wadah Masa Depan dengan kepemilikan 19,7 persen saham.
 Ubedilah Badrun, dosen Universitas Negeri Jakarta (UNJ) yang membeberkan bukti kepemilikan saham dan jabatan komisaris aktif Gibran saat menjabat Wali Kota Solo.
“Padahal secara nyata-nyata Gibran dan Kaesang adalah putra dari penyelenggara negara, Presiden Republik Indonesia,” kata Ubedilah.
Dengan kata lain: Gibran adalah penyelenggara negara (wali kota) yang masih menjabat komisaris di perusahaan yang menerima suntikan ventura. KPK memilih mengabaikan fakta ini.
Indonesia Corruption Watch (ICW) dalam seri kajiannya tentang Benturan Kepentingan Penyelenggara Negara dan Gurita Bisnis Keluarga (2022–2024) menggarisbawahi bahaya dari definisi sempit ini. ICW menekankan bahwa penyelenggara negara bisa menerima indirect benefit — keuntungan tidak langsung — melalui anak atau keluarga yang menjalankan bisnis. Namun mekanisme hukum untuk menjerat indirect benefit ini tidak tersedia.
Delik Hantu: Trading in Influence yang Tidak Pernah Diadopsi
Dinding kedua lebih tinggi.
UNCAC Pasal 18 secara eksplisit mengkriminalisasi trading in influence: tindakan menjanjikan, menawarkan, atau memberikan keuntungan yang tidak semestinya kepada seseorang agar orang tersebut menyalahgunakan pengaruhnya — baik nyata maupun yang dianggap nyata — terhadap pejabat publik.
Wuryono Prakoso, Kepala Satuan Tugas Direktorat Sosialisasi dan Kampanye Antikorupsi KPK, mengakui masalah ini secara terbuka kepada Anti-Corruption Learning Center (ACLC) KPK pada 10 Februari 2023: “Walau Indonesia telah meratifikasi UNCAC pada 18 April 2006 melalui UU No. 7 tahun 2006, namun soal perdagangan pengaruh belum diatur dalam UU tindak pidana korupsi. Hal ini akhirnya menjadi bahan pembelaan para tersangka kasus korupsi.”
KPK sendiri mengakui celahnya ada. Tapi celah itu tidak pernah ditutup.
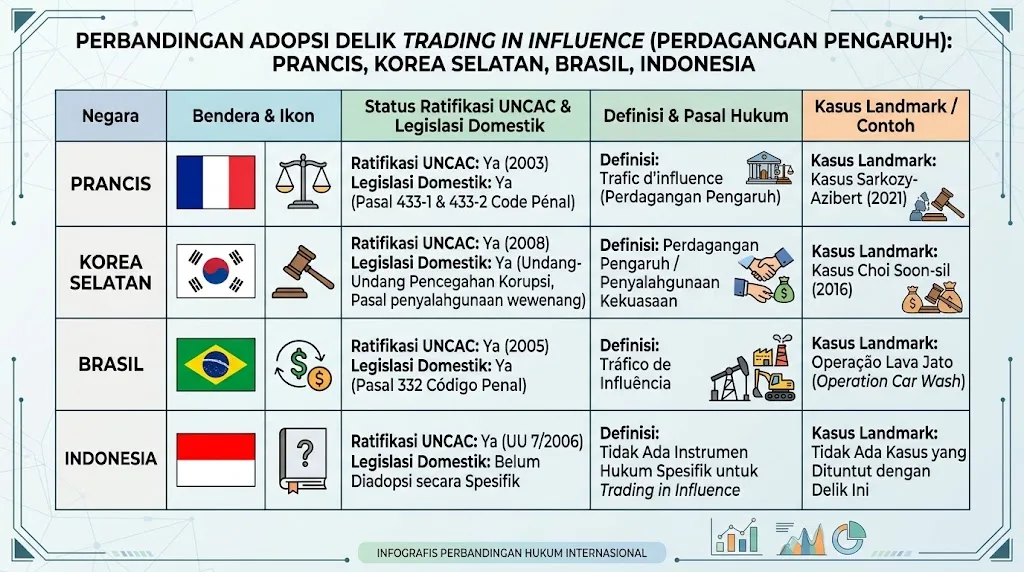 Infografis komparasi legislasi domestik terkait delik perdagangan pengaruh (trading in influence) di berbagai negara pasca-ratifikasi UNCAC.
Perbandingan Adopsi Delik Trading in Influence Pasca-Ratifikasi UNCAC
| Negara | Meratifikasi UNCAC | Mengadopsi ke Hukum Domestik | Kasus Landmark |
|---|---|---|---|
| Prancis | ✅ | ✅ — trafic d’influence (Code Pénal) | Kasus Sarkozy–Azibert (2021) |
| Korea Selatan | ✅ | ✅ — via delik penyalahgunaan wewenang | Kasus Choi Soon-sil (2016) |
| Brasil | ✅ | ✅ — Código Penal Art. 332 | Operação Lava Jato (2014–) |
| Indonesia | ✅ (UU 7/2006) | ❌ — Belum diadopsi | Tidak ada instrumen hukum |
Sumber: UNODC Legislative Guide for the Implementation of UNCAC; ACLC KPK (10/2/2023).
Di Korea Selatan, Choi Soon-sil — sahabat Presiden Park Geun-hye, bukan pejabat negara — dijerat justru karena negara itu memiliki instrumen hukum untuk menangkap perdagangan pengaruh. Choi menggunakan kedekatannya dengan Park untuk memperoleh kontribusi dana dari Samsung dan Lotte. Di Indonesia, skenario Choi Soon-sil versi lokal akan bebas dari jeratan pidana.
FATF, PEP, dan Enhanced Due Diligence yang Mandul
FATF Rekomendasi Nomor 12 mendefinisikan Politically Exposed Persons (PEP) secara luas: bukan hanya pejabat publik, tetapi juga family members dan close associates. Anak-anak kepala negara secara otomatis masuk kategori PEP domestik. Konsekuensinya: setiap institusi keuangan yang bertransaksi dengan PEP wajib menjalankan Enhanced Due Diligence (EDD) — memeriksa sumber dana, memahami tujuan transaksi, dan melaporkan ke unit intelijen keuangan.
Di sinilah pertanyaan paling tidak nyaman muncul.
Apakah Alpha JWC Ventures — sebagai entitas yang menyuntikkan dana ke bisnis anak presiden aktif — menjalankan EDD sesuai standar FATF? Apakah PPATK pernah menerbitkan Laporan Hasil Analisis terkait transaksi ini? Jawaban atas kedua pertanyaan itu tidak tersedia secara publik. Dan ketiadaan jawaban itulah yang menjadi masalah.
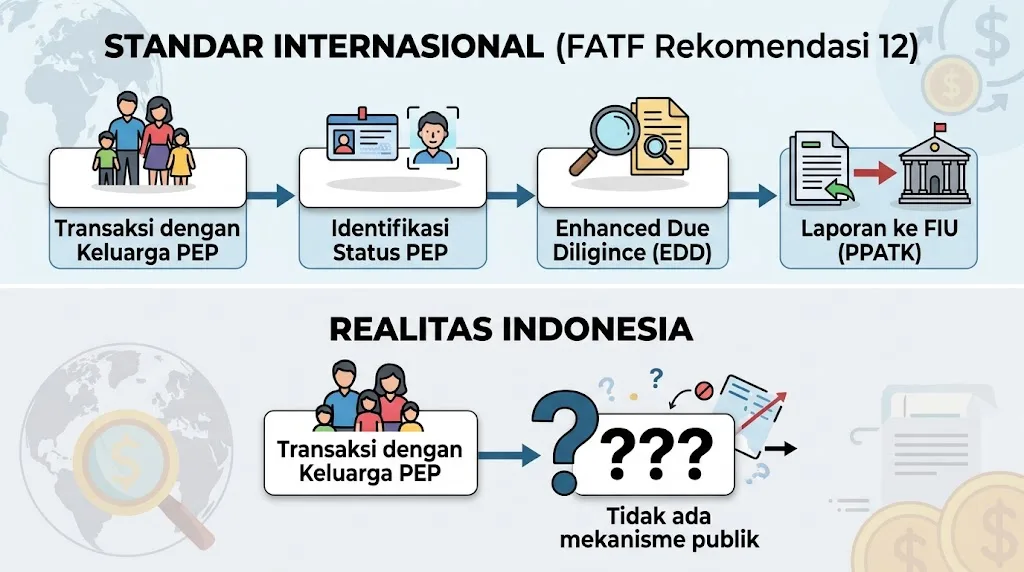 Alur pengawasan standar internasional FATF Rekomendasi 12 untuk Politically Exposed Persons (PEP) berbanding terbalik dengan kekosongan mekanisme pengawasan publik di Indonesia.
Patronase Lama, Baju Baru: Dari Lisensi Soeharto ke Modal Ventura
Ketika Patronase Tidak Perlu Penyamaran
Bagi yang cukup tua untuk mengingat — atau cukup rajin membaca sejarah — pola ini bukan hal baru. Yang baru hanya kemasannya.
Di era Orde Baru, anak-anak Soeharto memperoleh keistimewaan ekonomi melalui mekanisme telanjang: lisensi dan monopoli negara. Tommy Soeharto mendapat monopoli cengkih melalui BPPC dan lisensi mobil nasional Timor. Bambang membangun Bimantara Group di atas konsesi pemerintah. Tutut mengelola jalan tol dengan penjaminan negara. Patronasenya jelas: dekrit presiden mengalir, monopoli tercipta, keuntungan masuk ke keluarga.
Instrumen Legal yang Lebih Canggih
Richard Robison dan Vedi Hadiz, dalam Reorganising Power in Indonesia: The Politics of Oligarchy in an Age of Markets (Routledge), menunjukkan bahwa Reformasi 1998 tidak meruntuhkan oligarki Indonesia. Yang terjadi adalah reorganisasi: oligarki beradaptasi dengan aturan main baru yang menuntut transparansi formal, tapi menemukan instrumen yang tampak meritokratis — venture capital, angel investment, kepemilikan saham melalui SPV, kemitraan strategis swasta-ke-swasta.
Hasilnya tetap sama: modal mengalir ke lingkaran kekuasaan. Bedanya: tidak ada satu pun dokumen yang bisa dijadikan barang bukti korupsi di pengadilan.
Jika Tommy Soeharto membutuhkan dekrit presiden untuk membangun monopoli cengkih, generasi berikutnya hanya membutuhkan pitch deck dan satu putaran pendanaan Seri A.
Transparansi Internasional Indonesia mencatat bahwa Indeks Persepsi Korupsi Indonesia mengalami stagnasi pada periode yang bersamaan dengan maraknya bisnis keluarga elite kekuasaan. Korelasi bukan kausalitas — tapi polanya sulit diabaikan.
Pembelaan dan Pengujiannya: Apakah Ini “Sekadar Bisnis”?
Argumen “Transaksi Murni B2B”
Keadilan intelektual menuntut kita menyajikan argumen terkuat dari sisi yang berbeda.
Alpha JWC Ventures menyatakan investasinya murni bisnis. Venture capital memang bersifat spekulatif — firma VC secara rutin menyuntikkan dana ke bisnis rintisan yang belum membuktikan profitabilitas. Valuasi startup F&B pada 2019 memang di puncak gelembung global. Alpha JWC dikenal sebagai investor agresif. Secara formal, tidak ada pasal hukum yang dilanggar. Dan Alpha JWC adalah pemegang saham minoritas — para pendiri tetap mengontrol perusahaan.
Argumen ini benar secara formal.
Tapi legalitas formal tidak identik dengan ketiadaan patronase. Pengujian yang lebih jujur: apakah investasi ini akan terjadi jika pendirinya bukan anak presiden? Jika ya, kita bicara venture capital. Jika tidak, ada political premium dalam valuasi — dan premium itulah yang oleh UNCAC Pasal 18 disebut “undue advantage.”
Tanpa akses ke notulensi internal komite investasi Alpha JWC, kita tidak bisa membuktikan jawaban mana yang benar. Tapi tabel perbandingan di atas menyarankan: tidak ada startup F&B lain dengan lima gerai dan usia satu tahun yang mendapat valuasi setara tanpa koneksi politik.
Argumen “Bukan Pejabat, Bukan Urusan Publik”
Argumen kedua: Kaesang dan Gibran adalah warga sipil, urusan bisnisnya ranah privat. Tapi FATF tidak membedakan pejabat dan keluarga pejabat — keduanya PEP, keduanya wajib diawasi. Bahwa Indonesia memilih untuk tidak menerapkan standar ini secara konsisten bukan bukti bahwa transaksi itu bersih — melainkan bukti bahwa sistemnya tidak mau tahu.
Dan soal Gibran “bukan penyelenggara negara” — data AHU menunjukkan ia masih menjabat komisaris di perusahaan yang menerima suntikan ventura saat dilantik sebagai Wali Kota Solo. KPK memilih mengabaikan fakta ini. Klaim “bukan penyelenggara negara” tidak sepenuhnya jujur.
Pertanyaan yang Tidak Mau Dijawab Siapa Pun
Lima juta dolar untuk es doger. Lima gerai. Satu tahun operasional.
Kita mulai dari sana, dan kita kembali ke sana — tapi dengan beban yang berbeda. Bukan lagi sekadar anomali valuasi di industri F&B. Melainkan simptom dari sesuatu yang lebih besar: sebuah negara yang meratifikasi konvensi antikorupsi internasional, lalu memilih tidak mengadopsi delik kuncinya. Sebuah lembaga antirasuah yang sendiri mengakui celah hukum itu ada — ACLC KPK mempublikasikan kajiannya pada Februari 2023 — tapi tidak mendorong penutupannya.
Laporan Ubedilah Badrun sudah di meja KPK. Diverifikasi. Diarsipkan. Dijawab dengan satu kata: sumir.
Tiga pertanyaan tersisa yang belum — atau tidak mau — dijawab:
Pertama. Mengapa DPR tidak pernah mengadopsi Pasal 18 UNCAC tentang trading in influence ke dalam hukum domestik, padahal Indonesia sudah meratifikasi konvensi itu dua dekade lalu — dan KPK sendiri mengakui kekosongan ini menjadi tameng bagi tersangka korupsi?
Kedua. Apakah PPATK pernah mengeluarkan Laporan Hasil Analisis terhadap transaksi keuangan yang melibatkan keluarga dekat kepala negara? Jika pernah, apa temuannya? Jika belum — mengapa lembaga yang didirikan untuk mengawasi transaksi mencurigakan memilih diam terhadap transaksi yang paling layak diawasi?
Ketiga. Mengapa KPK menyimpulkan laporan itu “sumir” tanpa meminta PPATK menelusuri aliran dana — padahal justru PPATK memiliki akses ke data transaksi keuangan yang tidak dimiliki pelapor sipil?
Ubedilah Badrun menanggapi pengarsipan laporannya dengan satu pertanyaan yang menggantung: “Apakah benar pembelian saham itu berasal dari uang pribadi atau perusahaan milik Kaesang?” (Tempo, 21/8/2022). Sampai hari ini, tidak ada lembaga negara yang menjawabnya.
Jawaban atas pertanyaan-pertanyaan ini bukan tugas satu artikel. Ia adalah tugas institusi — KPK, PPATK, DPR, dan masyarakat sipil yang menolak menerima bahwa “legal” dan “benar” adalah hal yang sama.
Karena selama arsitektur hukum Indonesia masih menyediakan karpet merah legal bagi aliran modal ke lingkaran kekuasaan tanpa pengawasan, maka pertanyaan ini bukan soal Kaesang. Bukan soal Gibran. Ini soal siapa pun yang akan duduk di Istana berikutnya — dan anak-anaknya.
Tulisan Terkait di Kategori Politik
Anatomi Desas-Desus dan Devaluasi Akal Sehat
Menelanjangi isu narkoba Gibran, histeria oposisi, dan krisis legitimasi kekuasaan di pasar gelap percakapan politik digital.
Anatomi Republik Satu Komando: Membedah Kontradiksi Struktur, Fiskal, dan Etika
Dari retret militeristik di Magelang hingga kabinet tambun, menelaah eksperimen tata kelola yang rapuh di balik retorika patriotik kedisiplinan mutlak.