Kasus Arsitektur Fiskal Gelap Dana Haji (Bagian 5): Skandal 10.000 Kuota Tambahan PIHK & Megamerger Bank Muamalat-Danantara
Pelacakan arbitrase kuota tambahan 2024 bernilai triliunan rupiah ke biro travel elite, manipulasi Siskohat, dan cetak biru merger Muamalat ke BSI di bawah BP Danantara.
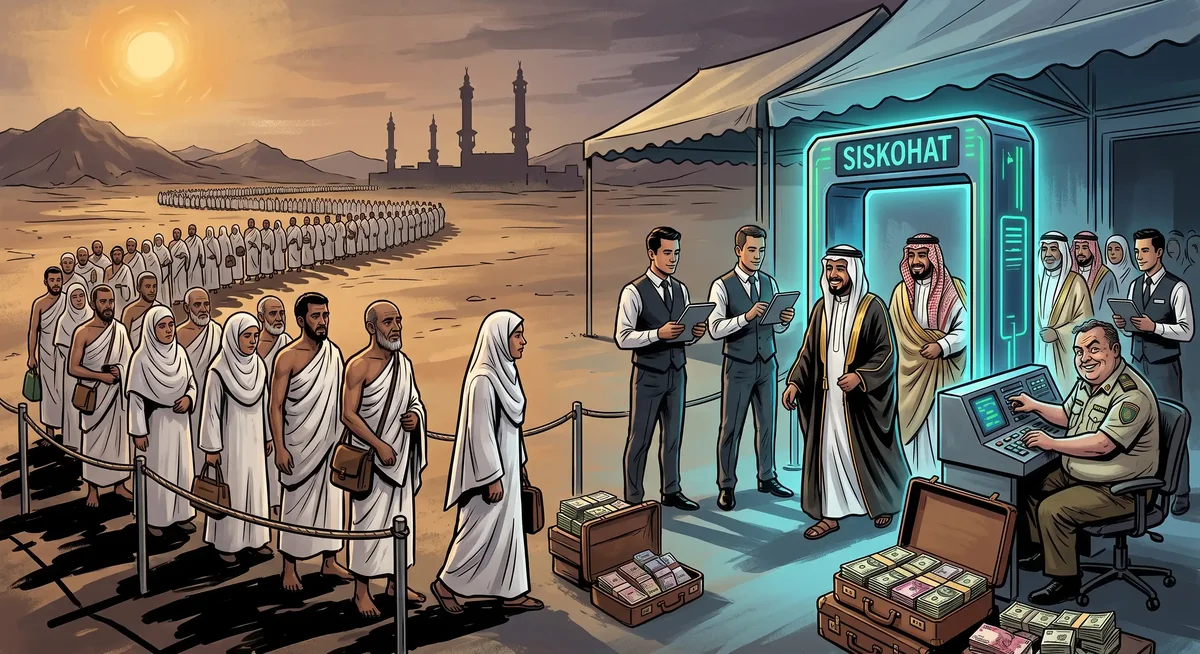
Pelanggaran Rasio UU No. 8/2019
50% kuota tambahan dialihkan ke haji khusus (PIHK), melahirkan perputaran rente komersial Rp 2–3,5 triliun dan anomali 3.500 jemaah nol tahun antre di Siskohat.
Exit Strategy BPKH ke BP Danantara
Skenario megamerger Muamalat ke BSI atau transformasi menjadi bank captive BPH untuk melepas kepemilikan 82,7% saham berbeban NPF.
Penyelidikan berlanjut ke ruang paling tertutup.
Kita membedah dua berkas: aliran rente kuota tambahan 2024 yang menjadi pemicu pembongkaran rezim Kemenag, dan cetak biru restrukturisasi rahasia Bank Muamalat di bawah meja kerja BP Danantara.
BAGIAN 1: PELACAKAN ALIRAN KUOTA TAMBAHAN KE BIRO TRAVEL ELITE (PIHK)
(The 10,000-Quota Arbitrage & Siskohat Manipulation)
Pada musim haji 1445 H / 2024 M, Pemerintah Arab Saudi memberikan kuota tambahan sebanyak 20.000 jemaah kepada Presiden Joko Widodo. Apa yang seharusnya menjadi berkah bagi jutaan rakyat jelata dalam antrean puluhan tahun justru dikonversi menjadi pasar gelap bernilai triliunan rupiah.
10.000 Kuota (50%)
Calon jemaah antrean puluhan tahun hanya menerima separuh, padahal undang-undang mengamanatkan hak 92% (18.400 kuota).
10.000 Kuota (50%)
Melanggar batas maksimal UU (8% / 1.600 kuota). Diberikan ke korporasi travel elite untuk dijual bebas.
Investigasi Pansus Angket Haji 2024 menemukan sekitar 3.500 jemaah haji khusus diberangkatkan dengan status nol tahun antre (mendaftar dan berangkat di tahun yang sama). Jendela sistem Siskohat dibuka secara manual oleh operator untuk menyelundupkan nama-nama VIP dan pembeli porsi instan.
1. Anatomi Pelanggaran Hukum: SK Menag No. 130/2024
Berdasarkan Pasal 64 ayat (2) UU No. 8/2019 tentang Penyelenggaraan Ibadah Haji dan Umrah, kuota haji Indonesia dibagi secara mutlak: 92% untuk haji reguler dan maksimal 8% untuk haji khusus.
- Formula Legal Seharusnya: Dari 20.000 kuota tambahan, sebanyak 18.400 wajib diberikan ke jemaah reguler, dan hanya 1.600 untuk haji khusus.
- Tindakan Kemenag (Gus Yaqut): Diterbitkan Surat Keputusan Menteri Agama (SK Menag) No. 130 Tahun 2024, yang membagi kuota tambahan menjadi 50% Reguler (10.000) dan 50% Khusus (10.000).
- Dampak Sosiologis: Sebanyak 8.400 calon jemaah reguler—yang mayoritas telah menunggu belasan hingga puluhan tahun—dirampas hak konstitusionalnya dalam satu ketukan palu birokrasi.
2. Cui Bono: Asosiasi PIHK dan Travel Papan Atas
Siapa yang menyerap 10.000 kuota khusus bernilai tinggi ini? Aliran ini masuk ke ekosistem Penyelenggara Ibadah Haji Khusus (PIHK) yang bernaung di bawah asosiasi-asosiasi travel besar:
- Asosiasi Payung: AMPHURI (Asosiasi Muslim Penyelenggara Haji dan Umrah Republik Indonesia), HIMPUH (Himpunan Penyelenggara Umrah dan Haji), KESTHURI, ASPHURI, dan SAPUHI.
- Mekanisme Arbitrase Komersial:
Biaya paket Haji Khusus (PIHK) berkisar antara USD 12.000 hingga USD 25.000 (Rp 190 juta – Rp 400 juta per jemaah), dengan margin keuntungan bersih travel mencapai USD 3.000 – USD 5.000 per kepala.
- Dengan mengalirkan 10.000 kuota ke sektor swasta/khusus, tercipta addressable market instan senilai Rp 2 triliun hingga Rp 3,5 triliun.
- Ini adalah rente luar biasa besar yang dibagikan kepada korporasi travel elite dalam hitungan minggu menjelang penutupan sistem visa Saudi.
3. Manipulasi Digital: Skandal Verifikasi Siskohat
Temuan paling mencengangkan dalam Berita Acara Pemeriksaan (BAP) Pansus Angket Haji DPR 2024 adalah anomali antrean pada SISKOHAT (Sistem Informasi dan Komputerisasi Haji Terpadu):
- Normalnya, kuota haji khusus pun memiliki antrean (masa tunggu 5–7 tahun).
- Namun, dokumen audit forensik digital menunjukkan sekitar 3.500 jemaah haji khusus diberangkatkan dengan status “pendaftaran tahun berjalan” (nol tahun antre / mendaftar dan berangkat di tahun yang sama 2024).
- Modus Bypass Sistem: Sistem Siskohat diduga sengaja dibuka jendela pengisiannya (backdoor/override manual) oleh operator Ditjen PHU Kemenag, memungkinkan biro travel elite tertentu memasukkan nama-nama jemaah berduit tebal, pejabat, dan relasi bisnis VIP dengan status “kuota sisa yang tidak terisi”, memotong antrean jemaah haji khusus yang sah dan telah mengantre bertahun-tahun.
BAGIAN 2: SKENARIO PELEBURAN ASET BANK MUAMALAT DI BAWAH BP DANANTARA
(The Grand Exit Strategy for a Distressed Asset)
Masuknya Prabowo Subianto dan dibentuknya Badan Pengelola Investasi Danantara mengubah peta penyelamatan PT Bank Muamalat Indonesia Tbk. Bank syariah tertua ini telah menjadi “batu sandungan” terbesar di neraca BPKH sejak pengambilalihan anomali tahun 2021.
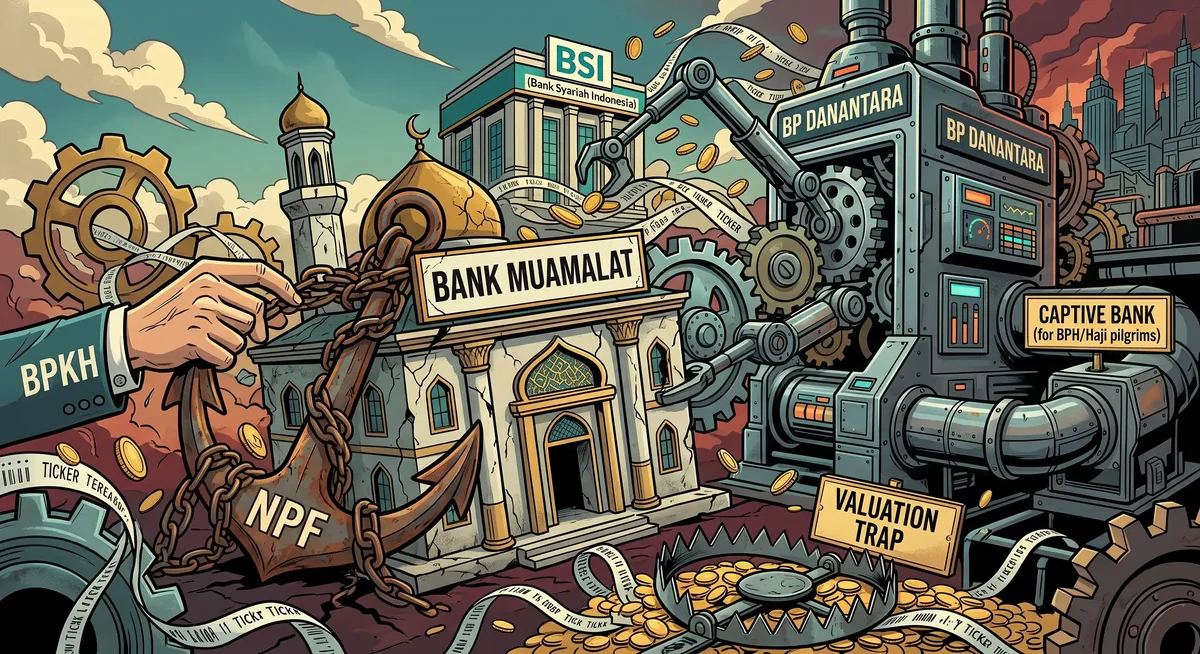
- • Muamalat ditelan masuk ke dalam PT Bank Syariah Indonesia Tbk (BSI).
- • Membentuk raksasa bank syariah nasional dengan AUM > Rp 450 Triliun.
- • Saham 82,7% BPKH ditukar (*share swap*) menjadi saham minoritas BSI yang likuid dan membagikan dividen rutin.
- • Danantara mengambil alih saham mayoritas Muamalat dari BPKH.
- • Aset bermasalah (*bad assets*) diparkir ke entitas pengelola aset negara.
- • Bank Muamalat ditransformasikan menjadi *Captive Bank* operasional khusus bagi Badan Penyelenggara Haji (BPH).
1. Masalah Mendasar: Mengapa BPKH Harus Lepas dari Muamalat?
BPKH saat ini menguasai 82,7% saham Bank Muamalat. Dari kacamata fiduciary duty dan aktuaria haji, situasi ini adalah anomali berbahaya:
- BPKH adalah lembaga perwalian dana publik (trust fund/custodian), bukan holding perbankan komersial.
- Tingkat profitabilitas Bank Muamalat sangat rendah (ROA dan ROE tipis), sementara beban biaya operasional dan sisa kredit bermasalah masa lalu (legacy Non-Performing Financing) masih menekan ruang gerak bank.
- Menahan modal triliunan rupiah pada bank yang tidak membagikan dividen signifikan adalah tindakan yang menggerogoti imbal hasil jemaah tunggu. BPKH butuh exit strategy (jalan keluar) secepatnya, dan Danantara dirancang sebagai kendaraan penyelamat tersebut.
2. Skenario A: Megamerger BSI – Muamalat di Bawah Danantara
Ini adalah opsi konsolidasi paling rasional yang sedang digodok di lingkaran teknokrat ekonomi Prabowo:
- Langkah Manuver: BSI (yang saat ini dikuasai Bank Mandiri, BRI, dan BNI) serta Bank Muamalat ditarik masuk ke dalam portofolio klaster perbankan BP Danantara.
- Peleburan Aset: Muamalat dimerger ke dalam BSI untuk menciptakan Entitas Perbankan Syariah Raksasa bernilai AUM lebih dari Rp 450 triliun, menempatkannya langsung di jajaran Top 10 Bank Syariah Terbesar di Dunia (memenuhi ambisi geopolitik ekonomi Prabowo).
- Posisi BPKH: Saham 82,7% milik BPKH di Muamalat ditukar (share swap) menjadi saham minoritas berlikuiditas tinggi dan berdividen rutin di BSI atau dibeli secara tunai (cash buyout) oleh Danantara. Ini memberikan jalan keluar yang elegan bagi BPKH dari risiko kebangkrutan perbankan.
3. Skenario B: Transformasi Muamalat Menjadi Bank Operasional BPH
Jika merger dengan BSI terganjal restu serikat pekerja atau benturan restrukturisasi portofolio pemegang saham pengendali lama (Himbara), skenario alternatif disiapkan:
- Danantara mengambil alih fungsi pengendali saham dari BPKH.
- Bank Muamalat dialihfungsikan secara spesifik menjadi Captive Bank bagi Badan Penyelenggara Haji (BPH).
- Mekanisme Bisnis: Semua perputaran uang BPH—mulai dari setoran awal jemaah, pembayaran katering/hotel Makkah, hingga konversi valas Riyal—diwajibkan melewati pintu tunggal Bank Muamalat. Dengan jaminan perputaran uang puluhan triliun rupiah per tahun tanpa henti dari BPH, Bank Muamalat direkayasa agar kembali sehat secara artifisial melalui monopoli transaksi haji.
4. Titik Bahaya Forensik: The Valuation Trap
Di mana potensi skandal barunya? Terletak pada Valuasi Saham Transaksi:
- Jika Danantara membeli saham BPKH di Muamalat dengan harga pasar saat ini (market price), BPKH berpotensi mencatatkan Impairment Loss (Kerugian Penurunan Nilai Investasi) hingga triliunan rupiah karena harga buku saat injeksi modal dulu jauh lebih tinggi daripada nilai riil pasar hari ini.
- Jika Danantara membeli di atas harga pasar (premium price) demi menyelamatkan muka BPKH, maka Danantara menggunakan modal negara untuk menyerap aset yang dinilai terlalu tinggi (overvalued asset), yang secara hukum berpotensi memicu delik tindak pidana kerugian keuangan negara di masa depan.
📌 KESIMPULAN OPERASIONAL & BUKTI RANTAI PANAS
Dua kasus ini memperlihatkan benang merah yang sama: Uang dan fasilitas jemaah haji terus diperlakukan sebagai instrumen likuiditas serbaguna bagi lingkaran kekuasaan.
- Di tingkat mikro/operasional: Hak antre kuota haji dibajak oleh konspirasi pejabat dan kartel travel khusus demi rente triliunan rupiah (Kasus Pansus Haji 2024).
- Di tingkat makro/struktural: Dana pokok haji di BPKH dijadikan alat pelindung (buffer) stabilitas perbankan sistemik (Muamalat) yang kini sedang dipersiapkan untuk diserahterimakan ke mega-holding Danantara rezim Prabowo.
DOKUMEN KUNCI YANG SAAT INI BERSTATUS SENSITIF:
- Transkrip tertutup pemeriksaan pejabat Ditjen PHU dan operator sistem Siskohat di Pansus Angket Haji 2024.
- Feasibility Study Kantor Konsultan Finansial Independen terkait rencana penyerahan kendali Bank Muamalat ke Danantara/BSI (Kuartal I 2025).
Tulisan Terkait di Kategori Ekonomi
Anatomi Tahun Pertama: Meraba Retak pada Pondasi
Proyeksi sosio-ekonomi dan politik Indonesia satu tahun ke depan: kas negara yang terbatas, utang jatuh tempo, dan friksi internal koalisi.
Empat Klaster Utama Jejaring Korupsi yang Membelit Republik
Pemetaan komprehensif empat sektor penyedot kekayaan negara terbesar: sumber daya alam, penegakan hukum, kabinet, dan pengadaan barang/jasa.